1.AI決済の法的・規約リスク
現行法においてAIは法的な「代理人」になれないため、誤発注や暴走による損害の全責任は利用者本人に帰属する。また、クレジットカード情報をAIに直接わたす行為は規約違反のリスクが高く、注意が必要。
2.自律化が招くセキュリティ課題
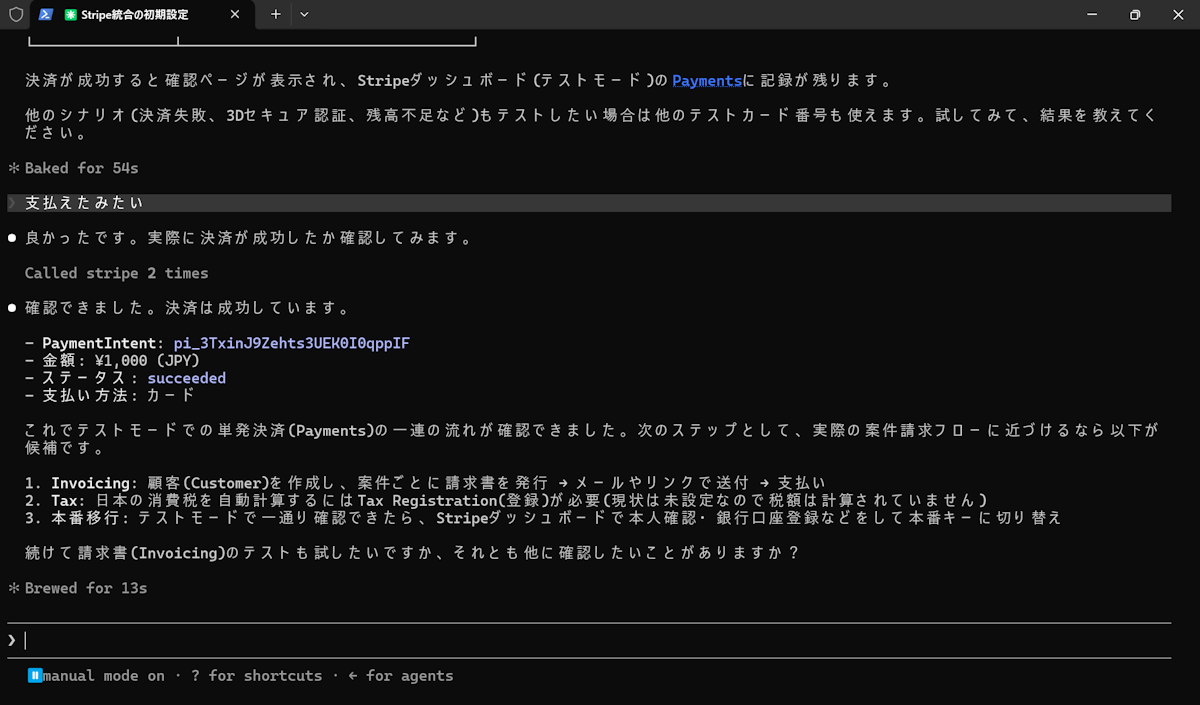
決済プラットフォームを用いた実証検証により、AIが自律的に返金処理まで実行してしまうリスクが浮き彫りとなった。利便性を優先すると権限や承認の3層防御が突破されやすく、致命的な操作を防ぐ設計が不可欠。
3.安全な決済に向けた業界の対策
この課題に対し、国際カードブランドは使途を限定した専用トークンや取引ごとの意図認証で安全性を確保する技術を急務としている。今後は条件を組み込めるステーブルコインとの主導権争いが激化する見通し。
利用者の指示を受けたAIエージェントが、自律的な判断で商品購入や送金を実行する決済形態。米国ではVisaやMastercardがエージェント専用のトークン化決済技術を発表するなど、国際標準規格の主導権争いが始まっている。
突然だが、あなたはAIエージェントを使用しているだろうか?AIエージェントが何を指すかの定義は業界内でもまだ揺れているが、一般的には「目標を与えられると、自律的に判断・行動を繰り返してタスクを遂行するAIシステム」だ。
ポイントは3つ。
近年AIエージェントに決済権限を持たせ、人間ではできない速度での金融取引を行わせる技術が、金融関係者の話題をさらっている。DeFiを介した取引との相性は抜群で、個人利用者も増えていると聞く。
まず、法的な問題から整理しよう。通常の商取引をネットで行うには、クレジットカードの情報登録が必要だ。
日本の法律でAIエージェントにクレジットカードをわたすことはイリーガルな行為にならないのだろうか。
結論からいうと、自分自身のクレジットカード情報をAIエージェントにわたして決済させる行為を「違法」とする法律は、現時点の日本には存在しない。ただし合法だが論点だらけの領域であることに注意が必要だ。
そもそも、AIエージェントは民法上の「代理人」になれない。民法の代理行為は、「人」を前提とするため、AIが行った注文・決済の効果は、利用者本人に帰属する。
誤発注による損害も、所有者の思惑を飛び越えた違法な売買を行った場合も、全責任は、AIエージェント利用者にふりかかる。
次に、ほぼすべてのカード会社の会員規約には「カードの第三者への貸与・カード番号の第三者への開示」を禁止しているという実情がある。
いくらあなたが教育したAIエージェントであったとしても、その実体は、AIベンダーのサーバーにある。
他人のサーバーにあるAIがカード番号を入力・保存させる行為は第三者開示にあたると解釈される余地があり、不正利用時の保険適用から外される可能性や、そもそも契約違反でカード利用停止・強制解約措置が実行されても文句はいえない可能性が高い。
VisaやAmerican Expressの決済ネットワークではこうした問題を回避するため、トークン化された公認スキームを用意しており、もし業務で使う場合はこうしたサービスを介する方が安全性は高い。