事実から確認しよう。2026年7月26日に終わった第2四半期で、NVIDIAの売上高は962億ドル。前年同期の467億ドルから倍増した。データセンター部門は890億ドルで117%増、総売上の92.5%を占める。内訳はクラウド大手向けの「ハイパースケール」が487億ドル、AIクラウドや産業・企業向けの「ACIE」が403億ドル。粗利率は75.0%を維持している。
第3四半期では1,080億ドルの売上高を見込む。これは中国向けの売上をゼロとした前提での数字だ。決算説明会では、来期に約7割の増収という見通しも示された。需要が供給を上回っている、と同社は話すが、問題はその需要が誰の懐から出ているかである。
オハイオ州パイク郡に、当初4.25ギガワット、拡張分を含めて約8ギガワット規模のデータセンターが建つ。開発と運営はソフトバンクグループ傘下のSB Energy。完成後、OpenAIに20年間リースされる。
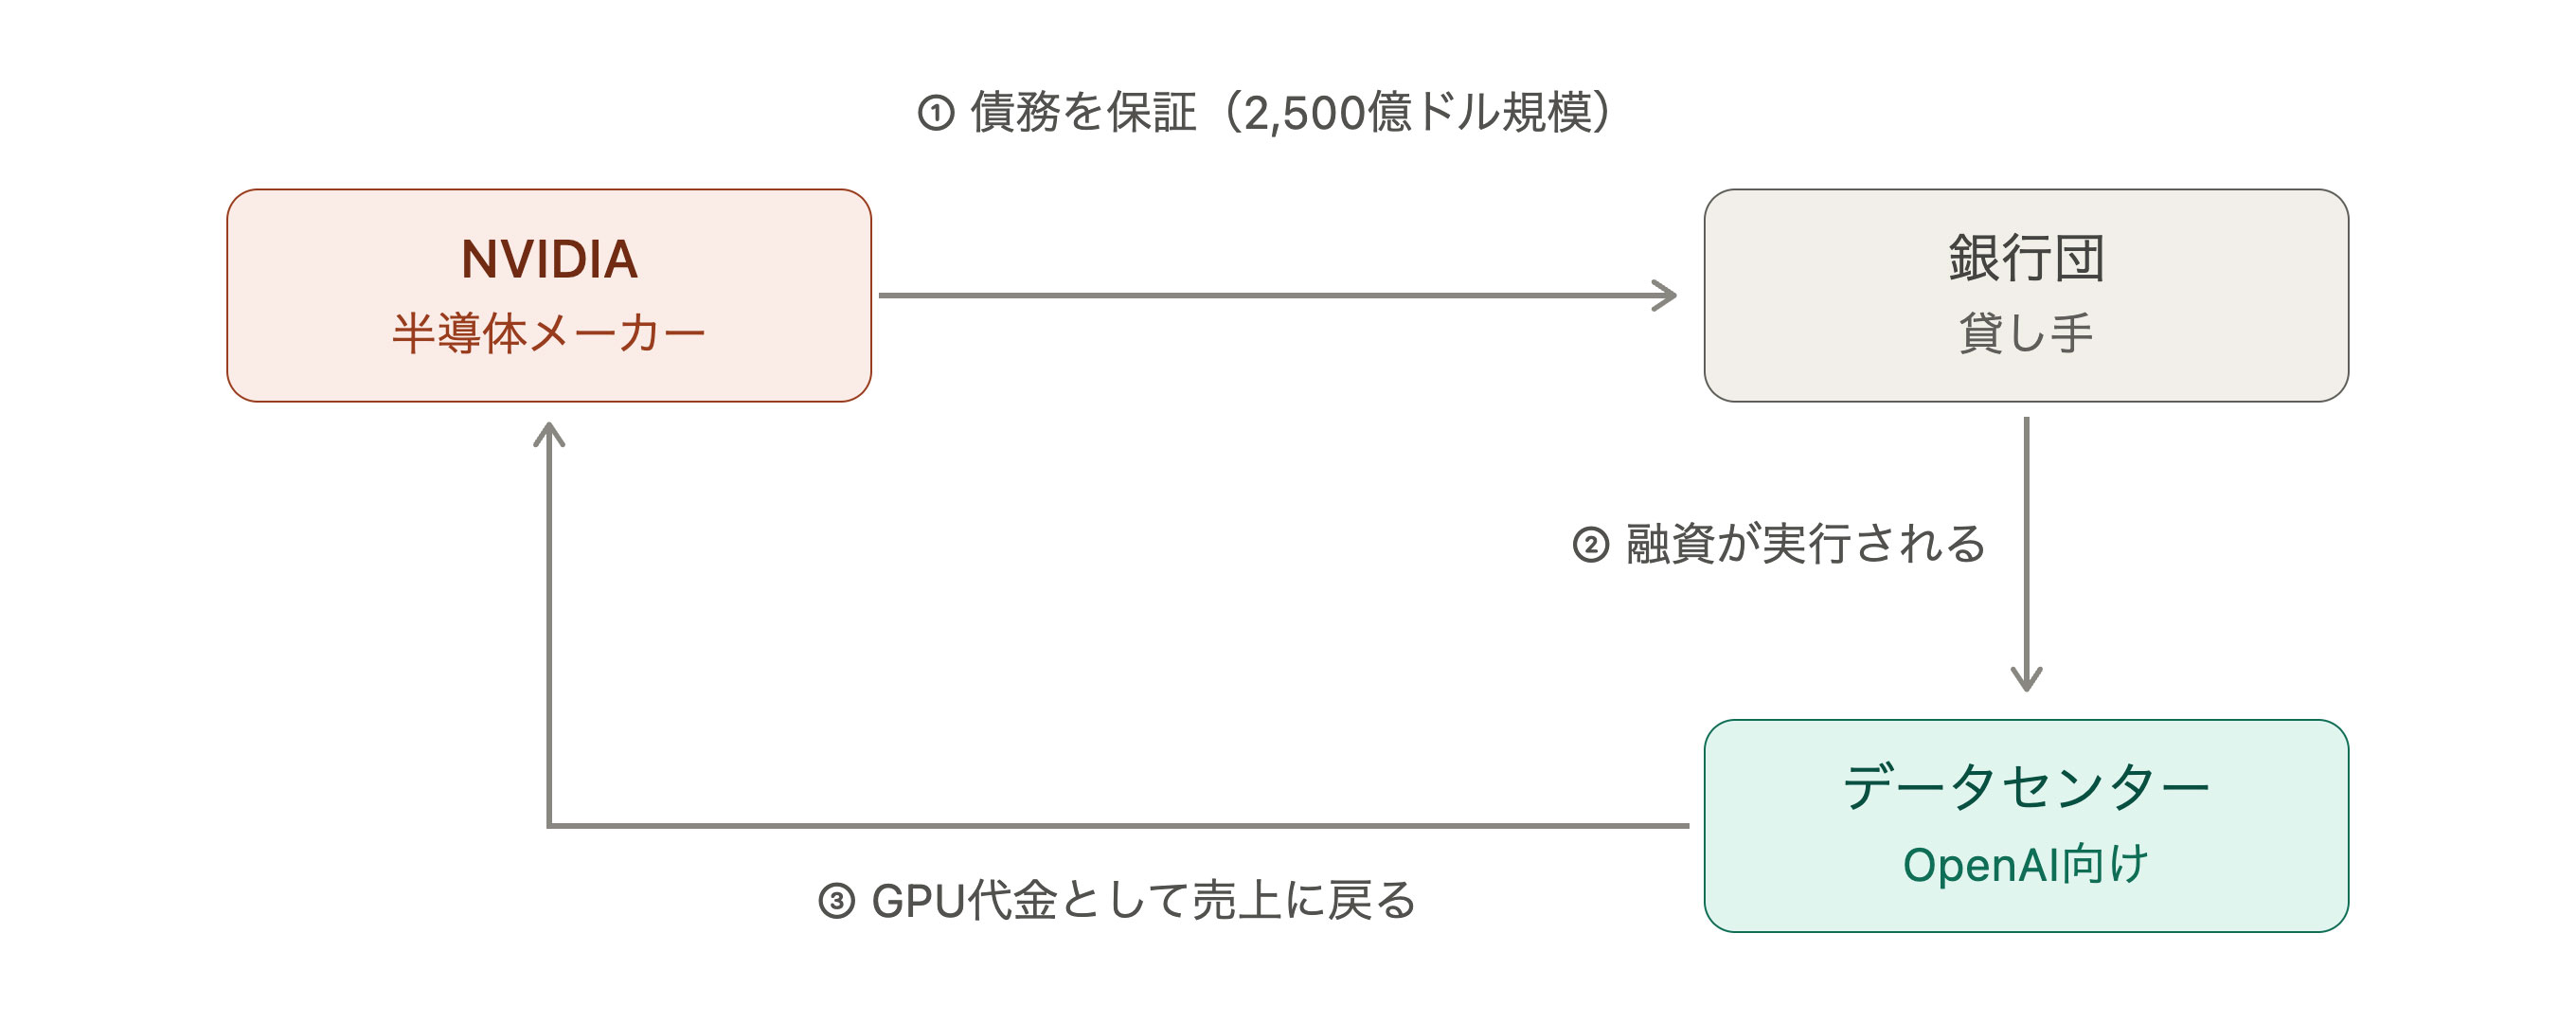
NVIDIAは、この案件でチップの独占供給者になる。同時に、SB Energyに対して負うリースと電力の支払義務について、最大1,050億ドルを条件付きで保証するとSEC(米国証券取引委員会)への提出書類で8月17日に判明した。同社はSB Energyに15億ドルを出資してもいる。
なぜ保証が要るのか。OpenAIは投資適格の格付けを持たない。なおかつ、巨額の赤字を出しており、単独では数兆円規模の融資を受けられないからだ。
そこに売り手が連帯保証人として立つ。保証があるから融資がおり、融資がおりるから建設が進み、建設が進むからGPUが売れる。住宅ローンの保証人が、その家を建てた工務店自身。そんな構図である。
1990年代末、通信機器のLucent Technologiesが同じ手法をとった。新興通信会社に自ら資金を出し、その金で自社製品を買わせた。バブルが弾けて顧客が倒れると、売上と貸付金が同時に消え、同社は事実上解体された。
NVIDIAの手法はLucent Technologiesより洗練されている。CoreWeaveに対しては、持分を1割前後持った上で、売れ残ったデータセンター容量を63億ドルまで買い取る義務を負う。顧客の在庫リスクを、売り手が引き受けている。