「資産は増えてきた。でも、このまま会社を辞めてよいのかはわからない」。株や暗号資産で資産形成を進めてきた人ほど、こんな迷いを抱えている。評価額は日々大きく動き、昨日の「目標達成」が今日には遠のくこともあるからだ。
そこで注目されているのが、FIRE(経済的自立と早期リタイア)の一種である「サイドFIRE」だ。サイドFIREは、会社を辞めることがゴールではない。働く収入を残しながら、毎月入ってくる不労所得で生活の土台を作り、「会社に縛られない」状態を目指す考え方だ。
本記事では、サイドFIREに必要な金額の考え方と不労所得の作り方を整理する。さらに、株式投資でFIREした元GAFA部長と、家賃年収4,000万円の大家という2人の実体験から、経済的自由を決めるのは「資産額」より「不労所得」だという視点を紹介する。
サイドFIREの定義
サイドFIREとは、資産運用などから得る不労所得と、少なめの労働収入を組み合わせて生活する生き方である。海外では「バリスタFIRE」とも呼ばれる。
完全に退職するのではなく、働く時間や場所、仕事の内容を自分で選べる状態を作る。それがサイドFIREの本質だ。今の会社で働き続けながら不労所得を育て、「いつでも辞められる」余裕を持つことも、サイドFIREの一つの形である。
ほかのFIREとの比較
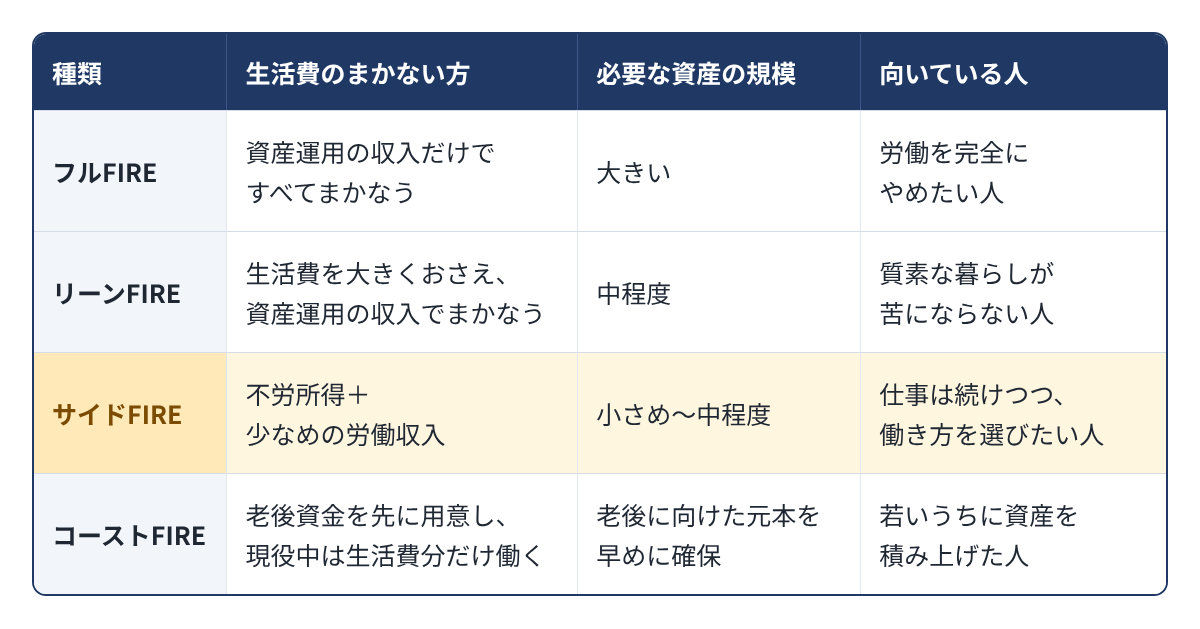
フルFIREは「働かなくても暮らせる」分、必要な資産が大きくなる。サイドFIREは労働収入を残す分、必要な不労所得の額が小さく、会社員にとって現実的な選択肢といえる。
4%ルールでみる必要資産額
FIREに必要な資産額の目安としてよく使われるのが「4%ルール」だ。資産を毎年4%ずつ取り崩しても尽きにくいという考え方で、必要資産は「年間の支出×25」で計算できる。
たとえば生活費が月30万円(年360万円)の場合は、次の通りだ。
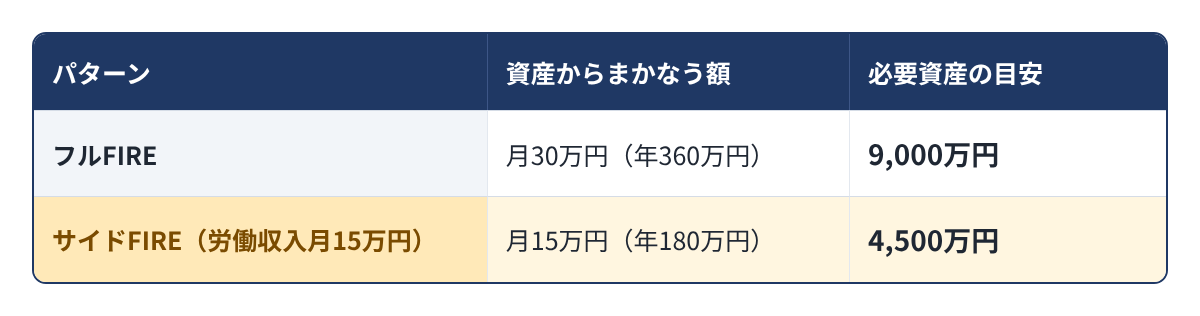
労働収入で生活費の半分をまかなえれば、必要資産も半分になる計算である。しかし、4%ルールは米国の株式と債券の過去データをもとにした目安にすぎず、税金や為替、将来の運用成績を保証するものではない。
取り崩し型の弱点:相場が下がる局面で資産が減る
4%ルールは、資産を少しずつ売って生活費に充てる「取り崩し型」の考え方である。弱点は、相場が大きく下がった局面でも売らなければならないことだ。安い時に売るほど取り崩す口数が増え、資産は想定より早く減って行く。
暗号資産のように年間の値動きが大きい資産は、この影響をより強く受ける。評価額が目標を超えた瞬間に辞めても、翌年に半分になれば計画は破綻する。
「月いくらの不労所得があればよいか」から逆算する
そこで大事になるのが、資産を売らずに毎月入ってくる「不労所得」で考える発想だ。配当や家賃収入のように元本を残したまま受け取れる収入なら、相場が下がった局面でも売却を迫られない。
「生活費のうち月15万円を不労所得でまかなう」と決めたら、それをどの収入源でどれだけ作るかを組み立てる。資産額の目標より、毎月の数字の方が生活に直結し、進み具合もわかりやすい。
会社員が取り組みやすい不労所得は、主に「配当・分配金」「暗号資産のステーキング・レンディング」「不動産の家賃収入」の3つである。
配当株・投資信託
保有する株式の配当や、投資信託の分配金を受け取る方法だ。少額から始められ、NISA(少額投資非課税制度)を使えば非課税で受け取れるのが強みである。一方で、月数万円の配当を得るには数千万円単位の元本が必要になり、減配や株価の下落も起こり得る。
暗号資産のステーキング・レンディング
保有する暗号資産を活用して収入を得る方法だ。ブロックチェーンの運営に預けて報酬を得るのがステーキング、取引所などへの貸出しで貸借料を得るのがレンディングである。報酬率や貸借料率は銘柄や時期で変わり、受け取りも暗号資産で行われる。そのため、価格が下がれば円換算の収入も減る。一定期間売却できない仕組みや、預け先・貸出し先の経営リスクにも注意が必要だ。
不動産(家賃収入)
マンションなどを購入して賃貸に出し、入居者からの家賃を受け取る方法である。ローンを使えるため、手元資金が少なくても始められる。家賃は株価のように日々変動するものではなく、毎月の収入を見通しやすいのが特徴だ。
3つの方法の比較
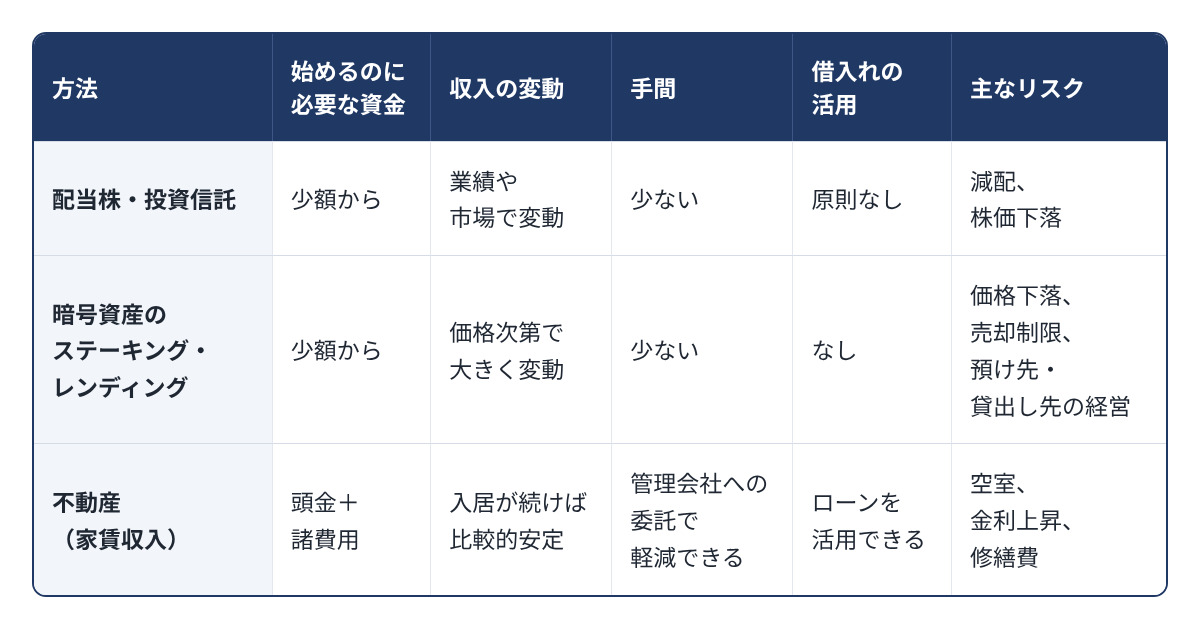
どれか一つに絞る必要はない。値動きの大きい資産をすでに持っている人ほど、性質の違う収入源を組み合わせることで、生活の土台が安定する。
不動産投資の大きな特徴は、金融機関のローンを使えることだ。安定した給与所得のある会社員は、金融機関からみて「信用」がある存在である。その信用を使って物件を購入し、入居者からの家賃で返済を進める。返済が終われば、家賃から管理費や税金を差し引いた残りが、毎月の不労所得になる。
株や暗号資産の信用取引のように、価格が下がっただけで追加の証拠金を求められたり、強制的に決済されたりする仕組みとは異なる。しかし、価格や家賃が下がっても返済は続き、変動金利なら金利上昇で返済額が増える点には注意が必要だ。
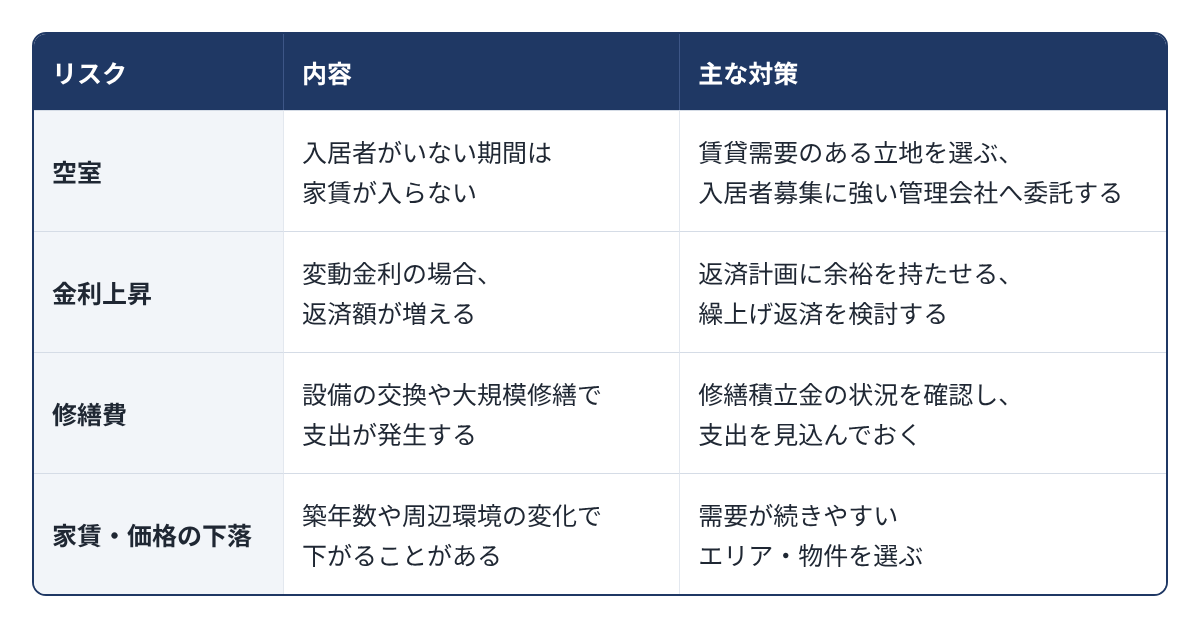
家賃収入は不動産所得として給与所得と合算して課税されるため、確定申告も必要になる。収支は、こうした支出と税金を含めて試算することが大切だ。
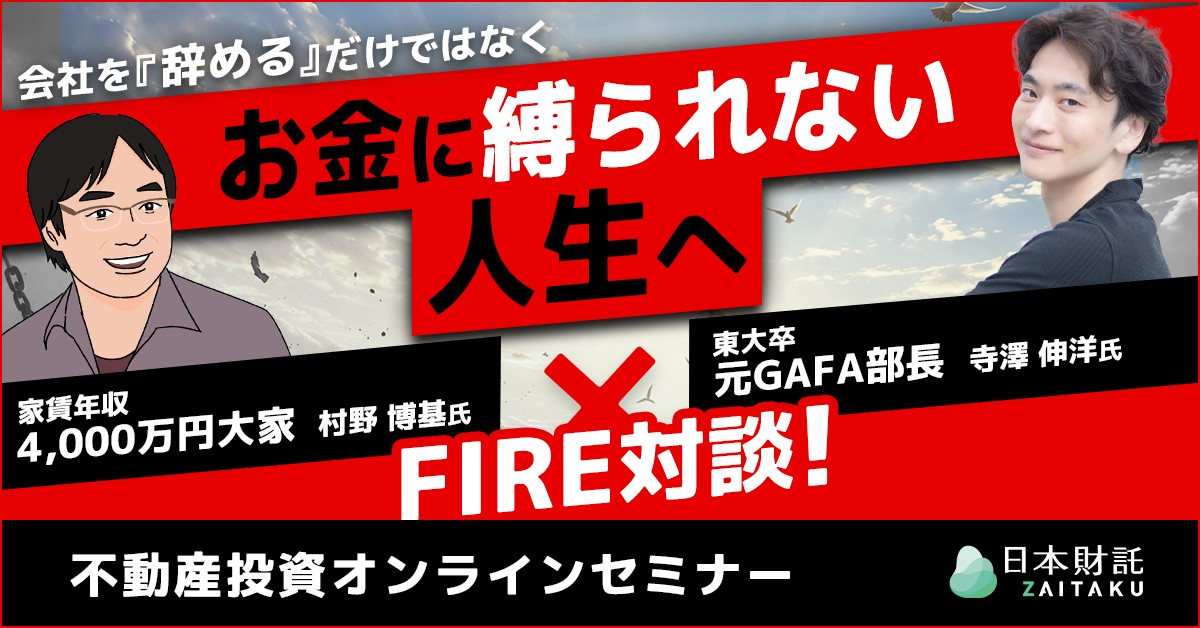
東大卒・元GAFA部長の寺澤伸洋氏と、家賃年収4,000万円の大家・村野博基氏によるFIRE対談。経済的自由を決める「不労所得」の考え方と、会社員の信用の活かし方を語る。
・なぜ2人は40代でFIREできたのか?
・FIREするなら株か?不動産か?
・「1億円貯めればFIRE」は本当?経済的自由を決めるのは“資産額”より“不労所得”
株式投資でFIREした人と、不動産投資でFIREした人。道のりは違っても、2人には共通する考え方がある。
元GAFA部長・寺澤伸洋氏:株式投資で築いた1億円とFIRE後の生き方
寺澤伸洋氏は1976年生まれ。灘高校、東京大学を卒業後、日系企業でマーケティングと経営企画を経験し、40歳でGAFAの1社に事業企画部長として転職した。株式投資で1億円を貯め、2021年にFIREを達成。現在はFIREコミュニティ「FIREテラス」を運営している。
寺澤氏は「普通のサラリーマンから22年かけてFIREをした」と語る。不動産投資については初心者という立場だが、株式投資との共通点に面白さを感じたという。著書に『ぶっちゃけFIRE』(主婦と生活社)、『40歳でGAFAの部長に転職した僕が20代で学んだ思考法』(KADOKAWA)などがある。
寺澤氏はFIREの条件を「不労所得-支出が0以上なら、働かなくていい状態」と表現する。資産をいくら持っているかではなく、毎月の収入と支出の差で考える視点は、本記事で紹介してきたサイドFIREの考え方とも重なる。
家賃年収4,000万円・村野博基氏:金融投資から不動産へ移った理由
村野博基氏は1976年生まれ。慶應義塾大学経済学部を卒業後、大手通信会社に勤めながら、外国債や新規上場株式などの金融投資を始めた。その投資の担保として不動産に着目したことをきっかけに、東京23区の中古ワンルームへの投資を本格化させた。
2019年に20年勤めた会社をアーリーリタイアし、現在は東京23区に37戸、年間家賃収入4,000万円を得ている。そんな村野氏でも「最初は怖かったし、躊躇もした」と振り返り、時間をかけて続けることの大切さを語っている。著書に『戦わずして勝つ 不動産投資30の鉄則』(扶桑社)などがある。
村野氏は「安定した経済的自由を得るには、どうしてもインカムが必要です」と話す。インカムとは、家賃や配当のように継続して入ってくる収入のことだ。値上がり益を狙うのではなく、物件を持ち続けて家賃収入を育ててきた村野氏は、「不動産投資は、長くやればやるほど資産が増える。続けるって、実はものすごく大きな価値がある」とも語っている。
2人に共通する「長く続ける」考え方
Q. サイドFIREは何歳から目指せる?
年齢の条件はない。しかし、不労所得を育てるには時間がかかるため、早く始めるほど選択肢が広がる。不動産投資のローンは完済時の年齢に上限が設けられることが多く、返済期間を長く取れるうちに始めると計画を立てやすい。
Q. 年収500万円でもサイドFIREは目指せる?
目指せる。サイドFIREは労働収入を残す前提のため、必要な不労所得は生活費の一部で済む。まず「月いくらを不労所得でまかなうか」を決め、支出の見直しとあわせて計画するのが現実的だ。
Q. 月5万円・10万円の不労所得からでも意味はある?
意味はある。サイドFIREは生活費のすべてを不労所得でまかなう必要がなく、月5万円でも給与以外の収入があれば、働き方の選択肢は広がる。月10万円になれば、勤務時間を減らす、転職で一時的に年収が下がるといった判断もしやすくなる。しかし、どの方法でも収入が保証されているわけではない。元本割れや空室などのリスクを含めて、無理のない範囲から積み上げることが大切だ。
Q. 株や暗号資産だけでサイドFIREはできる?
可能だが、評価額の変動がそのまま生活費に影響する。取り崩しに頼る場合は、下落局面で売らずに済む生活防衛資金を別に用意したり、配当や家賃など性質の違う収入源を組み合わせたりすると安心だ。
サイドFIREとは、会社を辞めることではなく、働き方を自分で選べる状態を作ることである。その土台になるのは、相場にあわせて増え減りする資産額ではなく、毎月入ってくる不労所得だ。
株や暗号資産で資産を築いてきた人にとって、次の一手は「資産をさらに増やすこと」だけではない。毎月の収入をどう育てるかを考えることが、会社に縛られない生き方への近道になる。
無料オンラインセミナー|元GAFA部長×家賃年収4,000万円大家のFIRE対談
「会社を『辞める』だけではなく、お金に縛られない人生へ」。株式投資と不動産投資、それぞれの道でFIREを実現した2人が、働く自分だけに頼らない収入戦略を語る。なぜ2人は40代でFIREできたのか、FIREするなら株か不動産か、といったテーマも取り上げる。
提供:株式会社日本財託
※本記事は情報提供を目的としたもので、特定の投資を勧誘するものではありません。投資判断はご自身の責任で行ってください。