※本記事は情報提供を目的としたもので、特定の暗号資産の売買を推奨するものではありません。
イーサリアム(ETH)は、ビットコインに次ぐ時価総額第2位の暗号資産(仮想通貨)である。単なる送金手段ではなく、「スマートコントラクト」と呼ばれるプログラムを動かせるブロックチェーンとして、DeFi(分散型金融)、ステーブルコイン、NFT、株式や債券のトークン化など、Web3.0の基盤を担っている。
2025年8月には史上最高値となる約4,950ドルをつけ、米国では現物ETFや、ETHを大量に保有する上場企業(トレジャリー企業)が相次いで登場した。2026年にはネットワークの処理能力を大きく引き上げる大型アップグレード「Glamsterdam(グラムステルダム)」も控えている。
一方で、2026年に入ってからは価格が大きく下落し、10月中旬時点では2,400ドル前後と、最高値から5割以上安い水準にある。本記事では、イーサリアムの開発体制、ETHの特徴と将来性、規制と制度化の動向、今後の展望について詳しく解説する。
イーサリアムは、当時19歳だったヴィタリック・ブテリン(Vitalik Buterin)氏が2013年に発表した構想をもとに開発され、2015年7月にネットワークが稼働した。ビットコインのように価値を送るだけでなく、ブロックチェーン上で任意のプログラムを動かせる「世界のコンピューター」を目指した点が画期的だった。
開発を支援するのが、スイスに拠点を置く非営利団体「イーサリアム財団(Ethereum Foundation)」である。財団は、プログラムが「停止、検閲、詐欺、第三者の干渉の可能性なく、設計通りに動く」環境の実現を掲げている。
イーサリアム財団は開発の中心的な支援役だが、ネットワークを管理・統制する立場にはない。イーサリアムの開発は、以下のように多くの独立した組織が分担している。
担い手 | 役割 |
イーサリアム財団 | 研究開発の支援、助成金の提供、アップグレードの調整 |
クライアント開発チーム | Geth、Nethermind、Prysm、Lighthouseなど、ノードソフトを開発する複数の独立したチーム |
オールコアデブス会議 | 主要な開発者が定期的に集まり、アップグレードの内容と日程を公開の場で議論する |
レイヤー2の開発企業 | Arbitrum、Optimism、Base(Coinbase)など、イーサリアムの上で処理を担う独立したネットワーク |
ノードソフトを複数のチームが別々に開発しているため、1つのソフトに不具合があってもネットワーク全体が止まりにくい。この「クライアントの多様性」は、イーサリアムの安全性を支える重要な特徴である。
イーサリアムは、伝統的な金融機関がブロックチェーンを活用する際の主要な基盤となっている。
イーサリアムは特定の企業に依存しない分散型の開発体制を築いており、2015年の稼働以来、ネットワークが停止したことはない。この信頼性が、機関投資家に選ばれる理由の1つとなっている。
一方で、イーサリアム財団の運営には批判も多い。運営資金を確保するために財団がETHを売却することには、長年「価格の重荷になる」との不満があった。財団はこれを受けて財務方針を明確化し、2026年からは保有するETHのステーキングも始め、最終的に約70,000ETHを預ける計画を示している。
幹部の交代も相次いでいる。2026年2月には共同事務局長のトマシュ・スタンチャク氏が退任し、6月にはもう1人の共同事務局長シャオウェイ・ワン氏も退任した。ブテリン氏は財団を「より小さく、ETHの売却も少ない組織」に再編する方針を示しており、組織の立て直しが課題となっている。
ETH(イーサ)は、イーサリアムのネットワークで使われる暗号資産である。スマートコントラクトの実行や送金の手数料(ガス代)の支払いに使われるほか、ネットワークの安全性を守るための担保としても機能する。
PoW(プルーフ・オブ・ワーク)の代表格であるビットコイン(BTC)、高速性を売りに追い上げるソラナ(SOL)と比べると、ETHの立ち位置がみえてくる。
項目 | ビットコイン(BTC) | イーサリアム(ETH) | ソラナ(SOL) |
公開年 | 2009年 | 2015年 | 2020年 |
発行上限 | 2,100万BTC | 上限なし(焼却あり) | 上限なし |
承認方式 | プルーフ・オブ・ワーク | プルーフ・オブ・ステーク | プルーフ・オブ・ステーク |
ブロック生成間隔 | 約10分 | 約12秒 | 約0.4秒 |
主な役割 | 価値の保存 | 金融アプリ・トークン化の基盤 | 高速・低コストのアプリ基盤 |
イーサリアムでは、ETHを預けて(ステークして)取引の承認作業に参加すると、報酬としてあらたなETHを受け取れる。2026年8月時点で約4,178万ETH、総供給量の約34%がステークされており、年初の約29%から大きく増えた。利回りは年2.6〜3%程度である。
ステーキングによる利回りは、利息を生まないビットコインとの大きな違いであり、ETF発行会社やトレジャリー企業がETHを選ぶ理由の1つとなっている。
イーサリアム本体(レイヤー1)の処理能力は限られており、混雑時にはガス代が高騰することもある。この課題に対し、「レイヤー2」と呼ばれる別のネットワークで大量の取引を処理し、最終的な記録だけをイーサリアム本体に残す、いわば「イーサリアムをサポートする役割」を担うプロジェクトが続出している。
2025年12月3日に実施されたアップグレード「Fusaka(フサカ)」では、本体のガス上限の既定値が6,000万(従来は4,500万)に引き上げられ、処理能力が約33%向上した。レイヤー2のデータを効率よく扱う仕組みも導入され、レイヤー2での手数料はさらに下がった。
イーサリアムは、ブロックチェーン上の金融サービスの中心的な基盤となっている。
ETHはBTCと並んで国内で登録されている暗号資産交換業者の多くが取り扱っており、日本円で直接購入できる。
現在価格:約2,360ドル(2026年10月20日時点、CoinMarketCap)
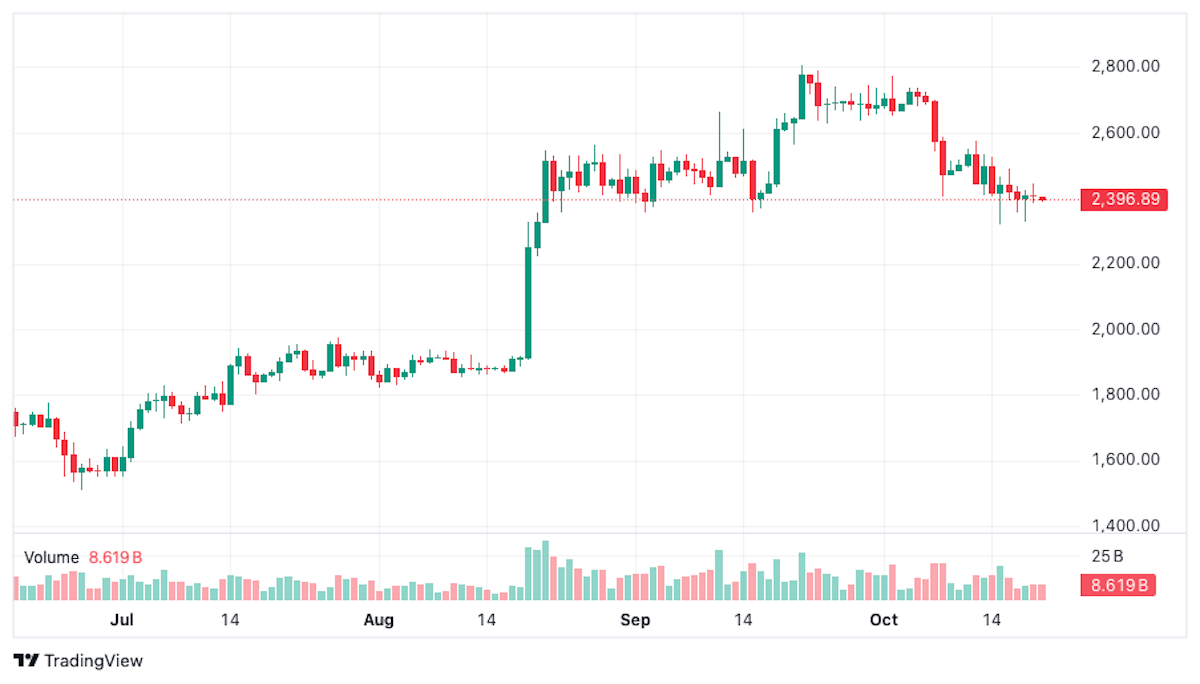
ETHは2025年8月24日に史上最高値となる約4,950ドルをつけたが、その後は下落基調に転じた。2026年に入っても売りは止まらず、6月には1,500ドル前後まで下落し、最高値から約7割安い水準となった。
8月以降は持ち直し、10月6日には2,718ドルまで回復した。しかしその後は、米国の現物ETFからの資金流出が続いたことに加え、10月14日に発表された米消費者物価指数(CPI)の上振れを受けて下落し、15日には2,300ドル台半ばまで値を下げた。米国の現物ETFは9月29日から9営業日連続で資金が流出し、10月9日までの累計流出額は約6億9,700万ドルに達した。
ETHにとって追い風となりうる材料を整理すると、次のようになる。
価格の見通しは専門家の間でも大きくわかれる。テクニカル分析では2,445ドル前後が下値支持線とされ、上値では2,800〜3,000ドルが節目とされている。年末に向けて最高値の更新を予想する声がある一方、ETFからの資金流出が続けば再び2,000ドルを割り込むとの見方もある。どの見通しも前提次第で外れ得るため、1つの参考情報として扱ってほしい。
イーサリアムは、2014年の資金調達(ICO)でETHを販売した経緯から、長年「ETHは証券に当たるのではないか」という議論がつきまとってきた。XRPがSECとの訴訟で争ったのと同じ論点である。
この論争に事実上の終止符を打ったのが、2026年3月17日にSECが公表し、CFTCも同日に同調を表明した暗号資産の分類に関する解釈である。法律事務所の解説によると、この解釈でETHはビットコインなどとともに、証券ではない「デジタル商品(コモディティ)」の代表例に位置づけられた。ICOから12年続いた「ETHは証券か」という問いに、規制当局自身がこたえを出した形である。
同じ共同解釈では、ステーキングの扱いも整理された。個人による直接のステーキングだけでなく、事業者に預ける形や、リキッドステーキングと呼ばれる仕組みも、原則として証券の取引には当たらないとされた。
これまでステーキングの報酬が証券の配当とみなされるおそれがあったことは、機関投資家の参入を妨げる大きな要因だった。この不透明さが解消されたことで、ステーキング報酬を組み込んだETFや、企業によるETHのステーキングが進めやすくなった。
米国では2024年7月に現物ETFが上場し、2025年10月にはGrayscaleが既存のETFでステーキングを開始した。2026年3月12日には、BlackRockがステーキング報酬を組み込んだ「iShares Staked Ethereum Trust ETF(ETHB)」を上場させた。ETHBは保有するETHの70〜95%をステークし、報酬を投資家に分配する仕組みである。
日本では2026年7月15日に改正金融商品取引法が成立し、暗号資産は「金融商品」として扱われることになった。税制面では、早ければ2028年から売却益に一律約20%の申告分離課税を適用する方針が示されている。ETHにとって重要なのは、改正によって国内でも暗号資産ETFを組成できるようになる点だ。対象銘柄は今後決まるが、時価総額や米国でのETFの実績から、ETHはビットコインに次ぐ有力候補とみられている。
ETHは、米国でビットコインと並ぶ「デジタル商品」としての地位を確立し、規制面の最大の不確定要素はほぼ解消された。一方で、市場構造を定める法案(CLARITY法案)の成立や、日本でのETF解禁・税制改正の具体的な時期など、今後の制度設計に左右される部分は残っている。
イーサリアムの開発者は、年に2回程度のペースでアップグレードを実施する方針に切り替えた。2025年12月のFusakaに続き、2026年以降は以下のアップグレードが予定されている。
アップグレード | 時期 | 主な内容 |
Glamsterdam(グラムステルダム) | 2026年10月6日にテストネット(Sepolia)で稼働。本番は2026年第4四半期が目標だが、日程は未確定 | ブロック生成の仕組みを見直す「ePBS」と、取引の並列処理を可能にする「ブロックレベルアクセスリスト」を導入し、処理能力を大きく高める |
Hegotá(ヘゴタ) | Glamsterdam後に開発開始 | 取引の検閲を防ぐ「FOCIL」と、量子耐性のある署名に対応できる「フレームトランザクション」を必須項目に指定 |
以降の複数のアップグレード | 2029年まで | 量子コンピューターへの耐性を段階的に導入 |
Glamsterdamは「The Merge」以来の大型アップグレードとされ、これまでレイヤー2に任せてきた処理能力の拡大を、イーサリアム本体でも進める方針転換を象徴している。
2026年9月、イーサリアム財団のプロトコルチームは、2029年12月までにイーサリアムの基盤全体を量子コンピューターに耐えられるようにするという目標を掲げた。量子コンピューターが暗号を破る「Q-day」が早ければ2030年にも来る可能性を想定した計画である。
目標達成には、約7ヵ月ごとにアップグレードを実施する必要があり、余裕のない日程となっている。ブテリン氏は、プライバシーや量子耐性をあらたな最優先課題に位置づけ、プロトコルの中核部分を作り直す「Lean Ethereum(リーン・イーサリアム)」構想を打ち出している。
ETHを財務資産として保有する上場企業も、価格を支える重要な存在となっている。最大手のBitMineは、2025年6月から買い増しを続け、2026年10月4日時点で約601万ETH(総供給量の約4.9%)を保有している。そのうち約507万ETHをステークしており、年間約3億6,000万ドルのステーキング収入を見込んでいる。ただし目標の5%が目前に迫ったことで、足元では2週連続で購入ペースを落としている。
ビットコインのトレジャリー企業と異なり、ETHのトレジャリー企業はステーキングで利回りを得られる点が強みである。ただし、ステーキング報酬を減らす提案も議論されており、今後の発行方針がこうした企業の収益に影響する可能性もある。
技術や制度の面で前進が続く一方、ETHの価格がそれに比例して上がるとは限らない。需給、供給設計、競争環境、運用方法の4つの面から注意点を整理する。
ETHは2025年8月の最高値から、2026年6月には約7割下落した。現物ETFやトレジャリー企業を通じた機関投資家の資金は価格を押し上げる一方、流出に転じれば大きな売り圧力となる。2026年10月には、米国の現物ETFで流出が続いている。
レイヤー2での取引が増え、イーサリアム本体の手数料が下がったことで、手数料の焼却量も減った。2026年は焼却で相殺できるのは新規発行のごく一部にとどまり、供給は純増に転じている。ネットワークの利用が増えても、それがETHの価値に結びつきにくい構造には批判もある。
ソラナなど、より高速で手数料の安いブロックチェーンとの競争は激しい。また、イーサリアム財団では幹部の退任が相次いでおり、財団によるETHの売却も価格の重しになるとの指摘がある。大型アップグレードの遅れや不具合が生じれば、信頼が揺らぐおそれもある。
ステーキングで利回りを得られる一方、預けたETHはすぐに引き出せない場合がある。事業者を通じたステーキングでは、事業者の不正や破綻のリスクもある。さらに、先物市場では大量のレバレッジ取引が積み上がっており、相場が急変すると強制決済が連鎖しやすい。
ETHは主要銘柄の1つだが、1年足らずで価格が3分の1近くまで下がった局面もある。ステーキングで利回りを得る場合も含め、元本が大きく減る可能性を前提に投資額を決めたい。
イーサリアムは、ブロックチェーン上でプログラムを動かせる「世界のコンピューター」として、DeFi、ステーブルコイン、資産のトークン化など、Web3.0の基盤を担ってきた。特定の企業に依存しない分散型の開発体制と、2015年以来、1度も停止していない信頼性は、機関投資家に選ばれる大きな理由となっている。
2026年には、SECとCFTCがETHを「デジタル商品」と明記し、ステーキングの法的位置づけも整理された。BlackRockのステーキングETFや、BitMineなどのトレジャリー企業の存在感も増している。年内の本番導入を目指す大型アップグレード・Glamsterdamが控え、2029年までの量子耐性の実現という長期目標も示された。
一方で、価格は2025年8月の最高値から大きく下落し、ETFからの資金流出も続いている。手数料の焼却が減って供給が純増していることや、イーサリアム財団の運営を巡る課題も残る。
Glamsterdamや量子耐性への対応など、イーサリアムの技術ロードマップは野心的だが、それが価格に反映されるかどうかは別の問題である。技術の進化と、それがETHの価格に結びつく仕組みをわけて捉え、アップグレードや資金の流れを確認しながら判断したい。
可能。国内でもETHのステーキングサービスを提供する登録業者があるが、対象銘柄や報酬率、引き出しまでの期間、手数料は業者ごとに異なる。自分でバリデーターを運営するには32ETHが必要で、技術的な知識も求められる。
発生する。国税庁の見解では、ステーキングで受け取ったETHは、受け取った時点の時価で所得として計上する必要がある。売却益と同様、現行制度では原則として雑所得として総合課税の対象となる。早ければ2028年から導入される約20%の申告分離課税が報酬にも及ぶかは、今後の法令で確認が必要だ。
通常は何もする必要はない。取引所に預けている場合は業者が対応し、自分で管理するウォレットのETHもそのまま使える。「アップグレードにあわせてETHを移し替える必要がある」と誘う連絡は詐欺の可能性が高いため注意したい。
ビットコインは発行上限を持ち、価値の保存に特化した資産である。ETHは発行上限がない代わりに、スマートコントラクトの利用料やステーキング報酬を生む、いわば「ネットワークの燃料」としての性格が強い。価格を動かす要因も異なるため、両方を持つ場合も別々の資産として考えたい。