「トークン化株式」という言葉自体は、もう珍しくありません。株価に連動するトークンや、実際の株式を裏付けにしたオンチェーン商品はすでに登場しています。
2026年9月17日、米SEC(証券取引委員会)は「Innovation Exemption」と呼ばれる条件つきの免除措置を公表しました。対象は、米国の主要市場で取引される株式をトークン化し、AMMと流動性プールを使ってオンチェーンで売買する市場です。免除措置は公表から5年間で、SECは実際の運用や市場参加者からの意見を今後の制度検討に使うとしています。
今回の対象は株価だけを再現する商品ではありません。SECは配当を受け取る権利や議決権を含め、同等のクラスの従来株と同じ権利を持つことを条件にしています。
「株をトークンにした」という話は以前からありました。今回違うのは、株主としての権利を持つトークン化証券を、暗号資産のDEXで使われてきたAMMで取引するところまで制度の対象にしたことです。
Robinhood EuropeのClassic Stock Tokensは、原株そのものを保有する商品ではありません。Robinhood Europeとのデリバティブ契約で、原株の価格を追跡します。Robinhoodの説明でも、購入者は原株を所有せず、議決権など一部の株主権を持たないとされています。
Krakenなどで扱われるxStocksは構造が異なります。原株で1対1に裏付けられ、SolanaやEthereumなどのネットワーク上で発行されます。対応するウォレットへ移し、DeFiで担保や流動性提供に使うこともできます。一方で通常の株主と同じ議決権や原株に対する法的請求権はありません。配当の経済的利益は、保有数量を調整する仕組みで反映されます。
SECが今回対象にしたTokenized NMS Stockは、この2つとも異なります。ここでいうNMS Stockは、米国のNational Market Systemの対象となる株式です。第三者がトークン化する場合も対象になり得ますが、もとの株式と同等の権利を持つ必要があります。第三者が自ら発行した証券で原株の値動きだけを再現するような商品は対象外です。
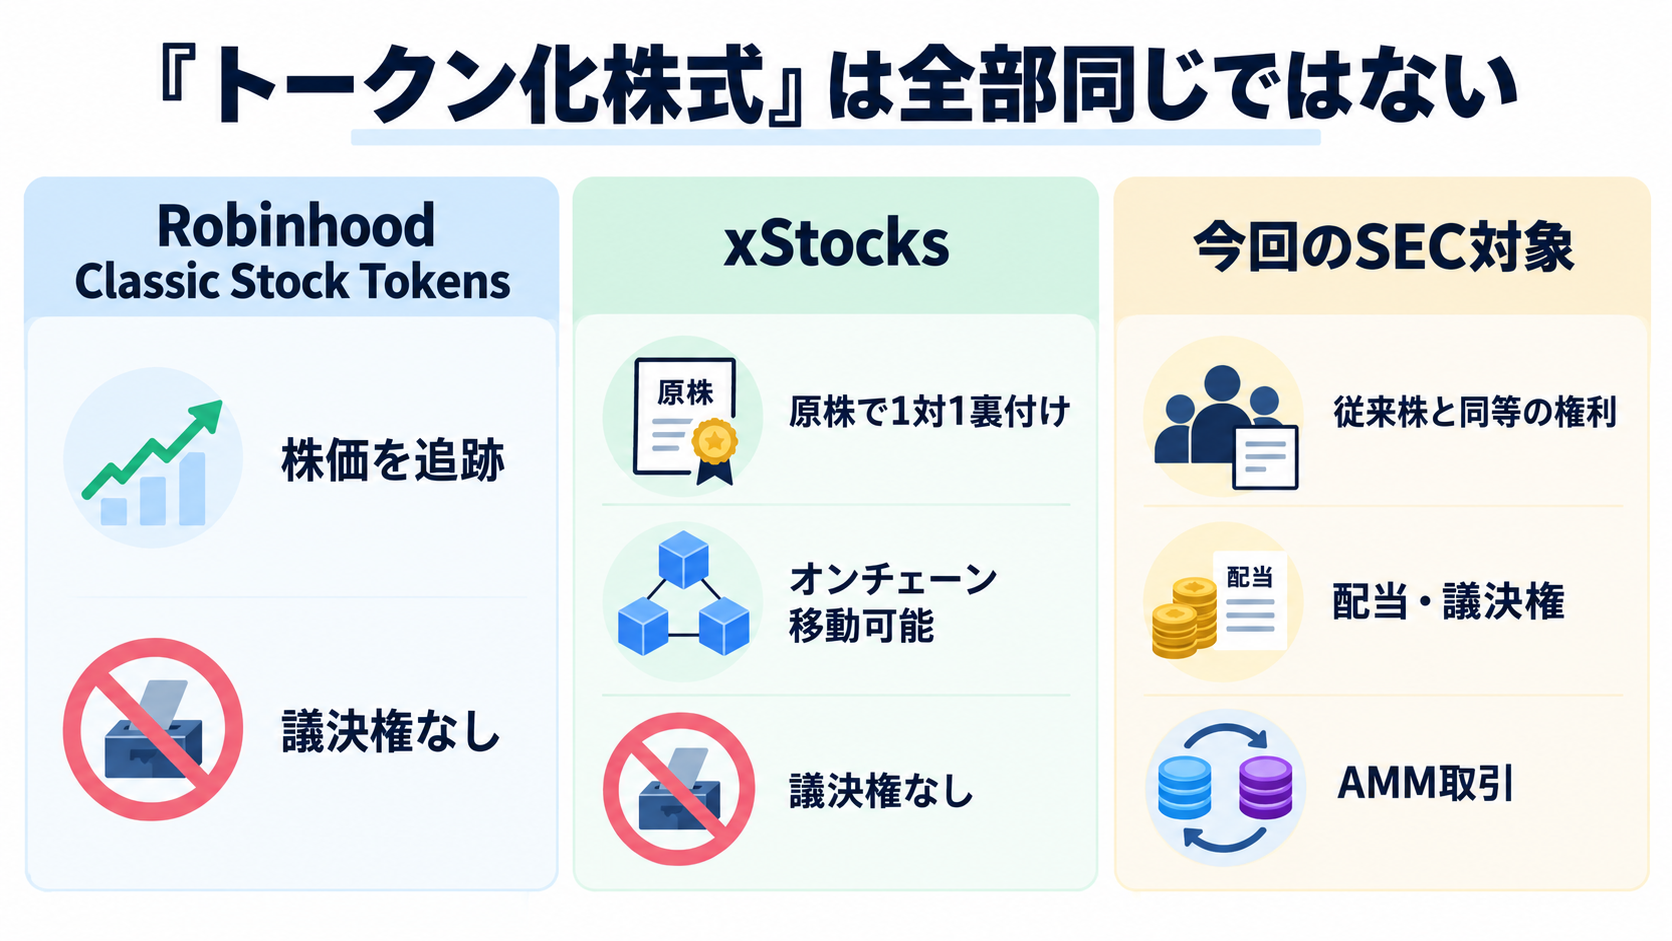
既存の株券をそのまま許可型AMMへ移す制度ではありません。「株価に連動するトークン」と「株主としての権利まで備えたトークン化証券」は、同じトークン化株式という言葉でも構造が異なります。