1.暗号資産の売却と高額な税負担
日本では暗号資産を売却して利益を確定すると、最大55%の総合課税が発生する。法改正による申告分離課税への移行は2028年以降となるため、含み益を抱えながらも手元資金を確保しづらいという構造的な課題が存在している。
2.市場規模11兆円の「売らない資金調達」
海外では暗号資産を担保に法定通貨を借りる暗号資産担保ローンが普及し、市場規模は拡大中。国内でも約1,000億円の潜在需要が見込まれており、低金利と信頼性が揃えば市場が本格化すると予測されている。
3.国内向け担保ローンサービス「CRYL」
暗号資産を売却せずに日本円を調達できるサービス「CRYL」が日本でも始動した。課税イベントを回避しつつ、年利3.5%〜の低金利で5万円から借入が可能だ。個人・法人問わず、ポジションを維持したまま柔軟な資金調達を実現する。
まとまった資金が必要になった時、暗号資産の保有者はしばしば売却することを余儀なくされていた。
しかし日本では、売却は資金化であると同時に課税イベントでもある。暗号資産の売却益は雑所得として総合課税の対象となり、所得税と住民税をあわせた税率は最大55%に達する。数千万円の利益を確定させても、手元に残るのは半分に満たないケースも起こり得る。
もっとも、この状況は改善し始めている。2026年3月に改正所得税法が成立し、暗号資産の売却益は申告分離課税20.315%へ移行することが決まった。7月には暗号資産を金融商品取引法上の金融商品と位置づける改正法も成立し、適用は2028年1月1日以後の譲渡分からとなる見通しだ。
しかし対象は、国内の登録業者を通じた「特定暗号資産」の譲渡に限られ、海外取引所やDEXでの取引は引き続き総合課税のままだ。そして何より、目の前の資金需要は制度改正を待ってくれない。
含み益を抱えたまま身動きが取れない。日本の保有者は、構造的にそのような課題に直面してきた。
この課題に、海外はすでに明確な答えを出している。売らずに、担保にすればいい。
象徴的なのが、米住宅ローン大手Betterと暗号資産取引所大手Coinbaseが2026年3月に開始したクリプト住宅ローンだ。頭金分の現金を用意する代わりに、保有するビットコインを担保に差し入れて、頭金相当額を借り入れられる。住宅ローン本体は米政府支援機関Fannie Mae(ファニーメイ)の適格ローンであり、暗号資産が米国の住宅金融という制度の内側に組み込まれ始めている。
差し入れる担保は借入額の250%が求められ、決して緩い条件ではない。それでも、売却益への課税を発生させず、ポジションを維持したまま実需を満たせる。この点に価値を見いだす保有者がいる。そしてこれは一部の特殊な事例ではない。Galaxy Researchによれば、暗号資産を担保とする貸付の残高は2025年9月末に約735億ドル(日本円で約11.8兆円)と過去最高を記録し、相場調整を経た2026年6月末時点でも約561億ドル(約9兆円)の規模がある。「売らない資金調達」は、すでに世界の標準的な選択肢の1つになりつつある。
では日本市場ではどうか。JVCEA(日本暗号資産等取引業協会)の統計によれば、2025年7月時点で国内の暗号資産預託残高は約5兆円にのぼる。決して小さくない規模の資産が、国内に積み上がっている。
ここにグローバルの担保ローン利用率、暗号資産残高に対する担保ローン残高の比率のおよそ2%を当てはめると、日本の潜在市場は約1,000億円と試算される(CRYL調べ)。市場が存在しないのではない。需要を受け止める選択肢が、これまで日本に限られていただけだ。
その需要は数字にもあらわれている。CRYLの調査では、暗号資産保有者の40.4%が担保ローンの利用を検討したいと回答した。そして利用を検討する際に最も重視する条件としてあがったのは、「借入金利の低さ」で31.5%。次いで運営会社の信頼性、暗号資産の保管体制が続く。
※調査①:GMOリサーチ&AI株式会社、2026年6月実施、n=1,096/調査②:J-CAMグループ調査、2026年6月実施、n=1,617。いずれも暗号資産保有者を対象
裏を返せば、金利と信頼性さえ満たされれば、日本においても暗号資産担保ローンの市場が立ち上がることを示唆している。
暗号資産を売らない資金需要を満たすために立ち上がったのが、暗号資産担保ローンサービス「CRYL(クリル)」。
仕組みはシンプルである。保有する暗号資産を担保として差し入れると、その評価額に一定の掛目を乗じた金額の融資を、日本円で受けられる。
この一連の過程で暗号資産は売却されない。保有者はポジションを維持したまま資金を得られる。そして売却していない以上、そこに課税イベントは発生しない。
冒頭にあげた「最大55%」の問題を、そもそも回避できる構造になっている。
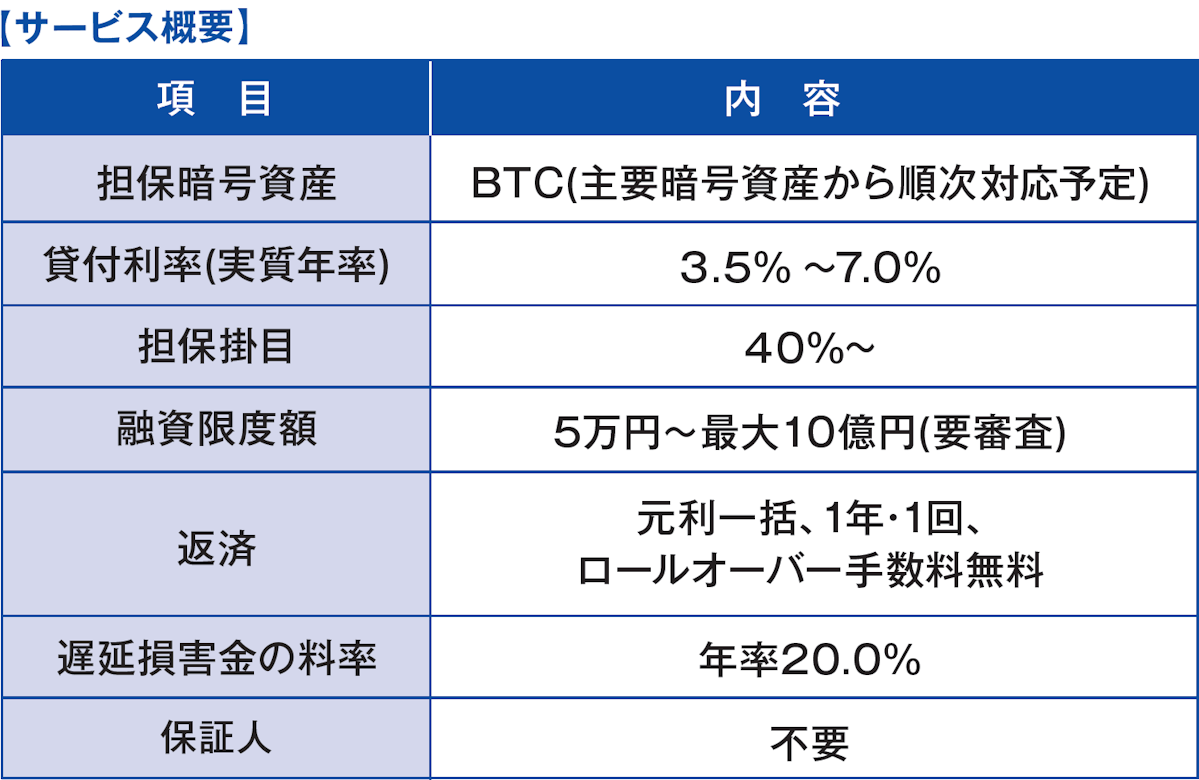
サービス概要は以下の通りだ。融資額の下限は5万円。当初は100万円単位での取り扱いだったが、少額から利用できる「ライトプラン」の追加により、まとまった額を必要としない層にも担保ローンという選択肢が開かれた。金利は条件・期間に応じた個別設定で、3.5%~7.0%。前節でみた「借入金利の低さ」という保有者の最重視項目に、正面からこたえる水準だ。
融資期間は1年だが、ロールオーバーの手数料が無料であるため、継続的な資金需要にも対応しやすい設計になっている。
対象は個人・法人の双方に開かれている。個人であれば、長期保有を維持したままの資金化、納税資金や生活資金の確保、不動産の購入資金。法人であれば、運転資金や事業資金の機動的な調達、保有暗号資産を活かした財務柔軟性の向上。
いずれも、ポジションを解消することなく資金需要に対応するという一点で共通している。もっとも、留意すべき点もある。担保となる暗号資産の価格が大幅に下落すれば、担保価値が融資額に対して不足し、強制清算に至る可能性がある。これは暗号資産担保ローンという商品の性質上、避けて通れないリスクだ。
運営は株式会社CRYL。東京都知事(1)第32065号として登録された貸金業者であり、日本貸金業協会会員(第006441号)でもある。
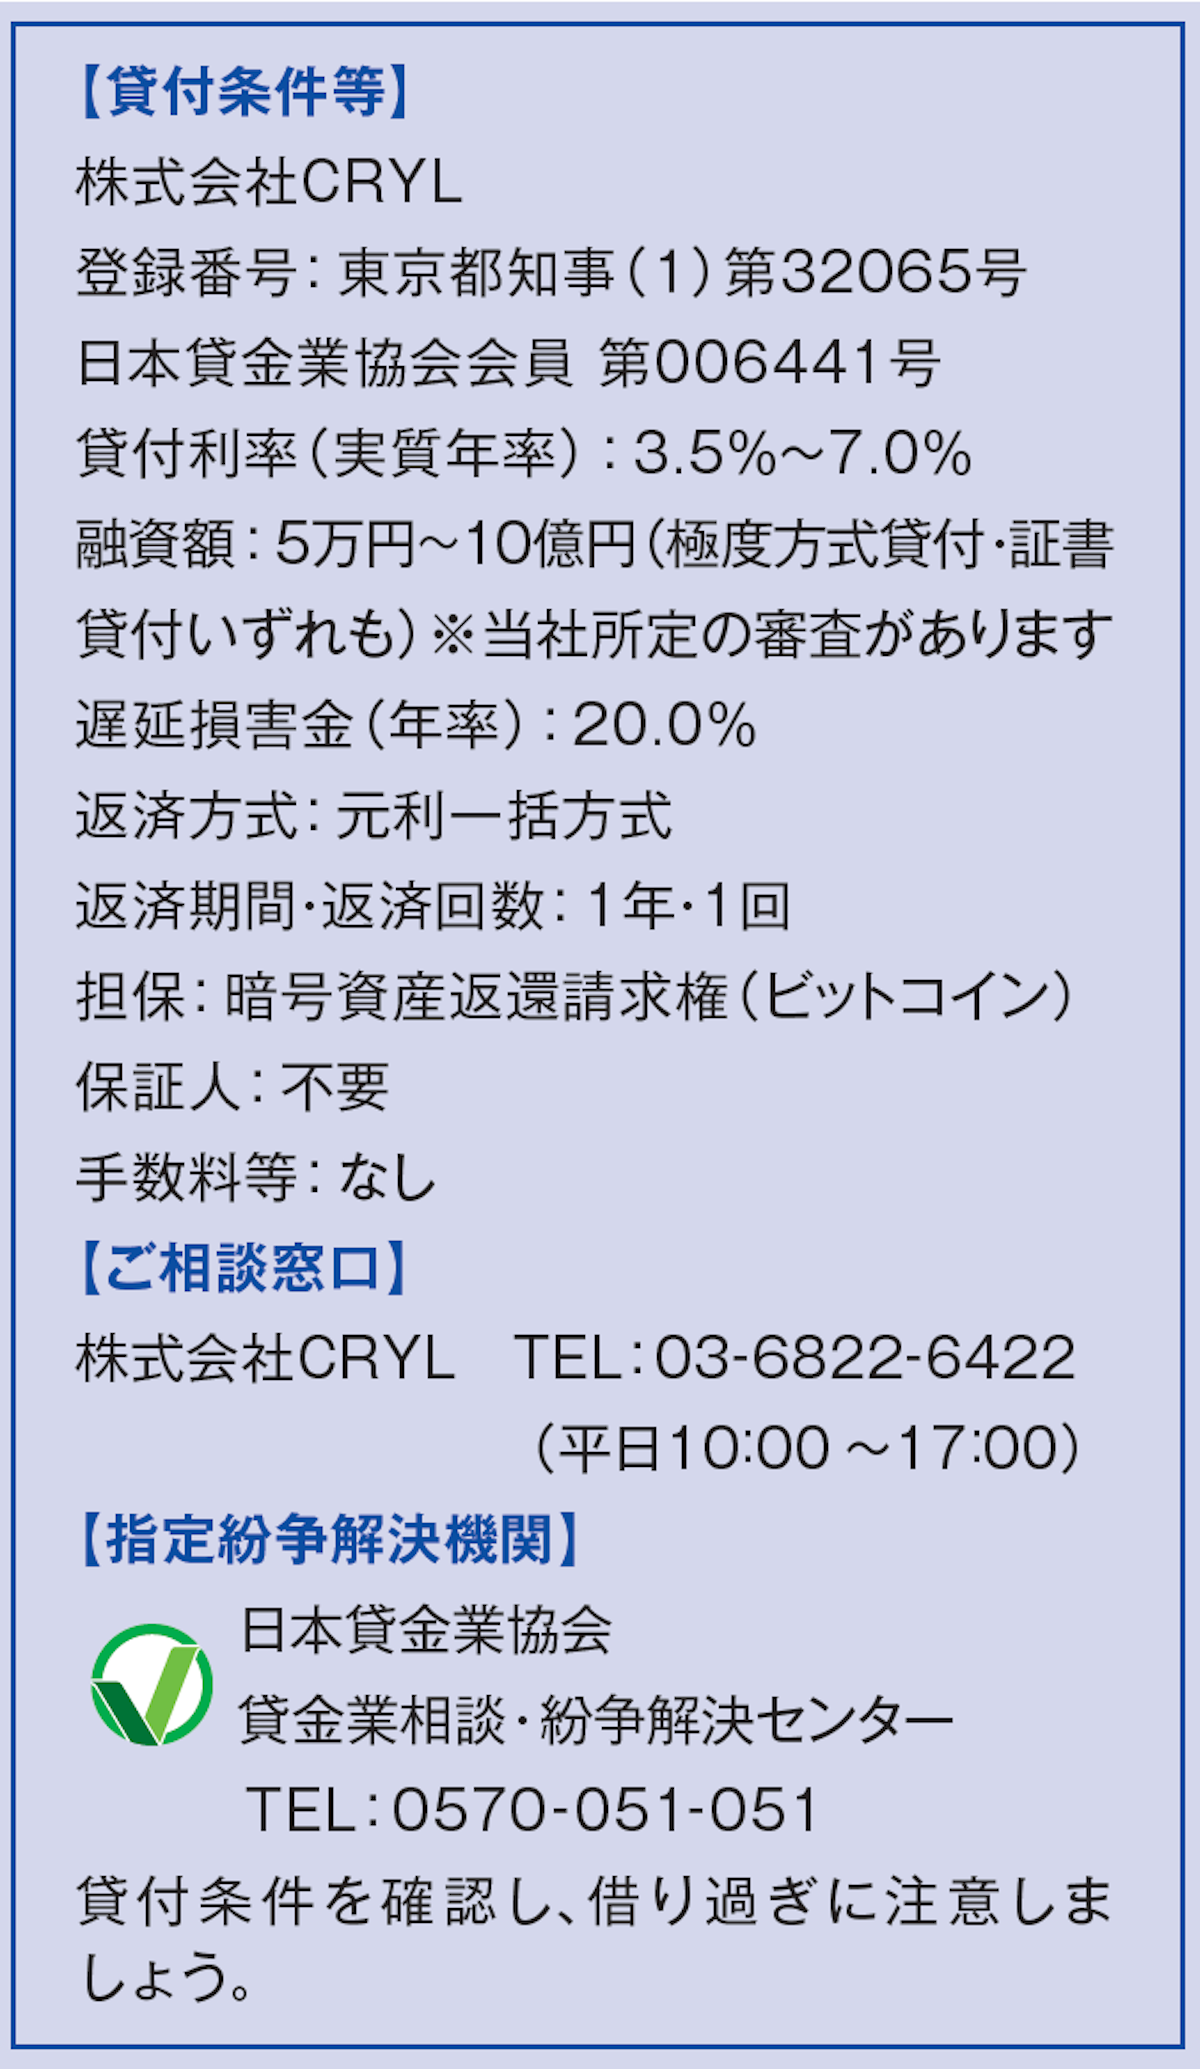
借入である以上、借り過ぎには注意したいが、条件を確認し、売らずに活かすという選択肢は、日本にも用意されつつある。
画像:Shutterstock、CRYLより提供
「令和の金融ビッグバン」へ挑む日本のWeb3.0——金商法移行とオンチェーン金融により描かれる日本の針路 「WebX2026」を徹底レポート