※本記事は情報提供を目的としており、特定の取引所の利用や暗号資産の売買を勧めるものではない
昨今、暗号資産(仮想通貨)市場では、ブロックチェーン上で先物を取引できるDEX(分散型取引所)の存在感が高まっている。その筆頭が、DEXとして初めて世界の先物取引所の上位10位に入ったハイパーリキッド(Hyperliquid)だ。2026年はビットコイン(BTC)が大きく下落するなか、ハイパーリキッドの基軸となるHYPEは9月に史上最高値を更新し、米国では現物ETF(上場投資信託)も取引されている。
一方で、開発会社と財団、バリデータに分かれた運営体制や、どの国の認可も持たない規制上の立場など、固有のリスクも抱える。本稿では、ハイパーリキッドの開発組織と仕組み、価格動向、規制、今後のロードマップを整理し、HYPEの将来性とリスクを解説する。
HYPEは、ハイパーリキッドの独自ブロックチェーンの基軸となる暗号資産だ。ハイパーリキッドは、利用者が資産を事業者に預けることなく、中央集権型取引所に近い速さと操作性で無期限先物(パーペチュアル)を取引できる点を強みとする。
価格は2026年初めの約22ドルから、9月23日には史上最高値となる約98ドルまで上昇した。ビットコインやイーサリアム(ETH)が大きく下落するなかでの値上がりであり、5月には米国で現物ETFが相次いで上場した。取引手数料の約99%でHYPEを買い戻す仕組みも、投資家の関心を集めている。
しかし、どの国の規制当局からも認可を受けていない点や、少数のバリデータに依存する運営、毎月続く開発チーム向けのトークン放出など、ほかの主要銘柄にはない弱点もある。
ハイパーリキッドは、開発会社のHyperliquid Labs(ハイパーリキッド・ラボ)、財団のHyper Foundation(ハイパー財団)、ネットワークを検証するバリデータなど、複数の組織が役割を分担して運営している。まずは開発の経緯と、各組織の関係を整理する。
ハイパーリキッドは、2022年にジェフ・ヤン(Jeff Yan)氏らが設立したHyperliquid Labsが開発した。ヤン氏は米ハーバード大学で数学とコンピューターサイエンスを学び、暗号資産のマーケットメイク企業「Chameleon Trading(カメレオン・トレーディング)」を運営していた人物だ。
開発のきっかけは、大手中央集権型取引所FTXの破綻である。ヤン氏らは、中央集権型取引所並みの性能とブロックチェーンの透明性を両立した取引所の構築を掲げ、開発に着手した。
Hyperliquid Labsはシンガポールに拠点を置き、VC(ベンチャーキャピタル)からの出資を一切受けずに自己資金で開発を進めてきた。従業員は11人ほどの少数精鋭だという。
ハイパーリキッドの開発と運営には、主に以下の組織が関わっている。
組織 | 役割 |
Hyperliquid Labs | 2022年設立の開発会社。シンガポールを拠点に、ブロックチェーンと取引所の開発を担う |
Hyper Foundation | 財団。発行時に総供給量の6.0%を運営予算として受け取り、バリデータのうち5つを運営する |
バリデータ | HYPEを預けてネットワークの承認作業を担う検証者。2026年6月時点で27 |
Hyperliquid Policy Center | 2026年2月、Hyper Foundationの資金提供でワシントンに設立された政策提言団体 |
HIP-3の市場開設者 | 一定量のHYPEを担保に、独自の先物市場を開設する外部の事業者 |
なかでも、財団の影響力の大きさは分散性を巡る議論と切り離せない。財団が運営するバリデータは、ステーク(預け入れ)されたHYPEの約49%を握っている。性能を優先するあまり分散性が犠牲になっているとの指摘は、今も根強い。
2025年3月には、JELLYというトークンの相場操縦が疑われた際、バリデータが短時間で取引を停止し、市場価格より大幅に低い価格で決済した。この対応は、分散型をうたいながら少数で市場に介入したとして批判を浴びた。
一方で、VCに頼らない運営と、トークンの大半を利用者に配った姿勢は、「最も公平な立ち上げ」としてコミュニティから高い評価を得ている。分散性への懸念と、公平性への評価が併存している格好だ。
ハイパーリキッドはここ1年ほどで、伝統的な金融市場との接点を急速に広げている。
• 現物ETF:2026年5〜6月に、21Shares(21シェアーズ)の「THYP」、Bitwise(ビットワイズ)の「BHYP」、Grayscale(グレイスケール)の「HYPG」が米国で相次いで上場した
• トレジャリー企業:ナスダック上場のHyperliquid Strategies(ハイパーリキッド・ストラテジーズ、PURR)がHYPEを財務資産として買い集めている。2026年6月末時点の保有量は約2,930万HYPEで、その後も買い増しを続けている
• 伝統資産の取引:株式や商品の先物も扱っており、米The Wall Street Journal(ウォール・ストリート・ジャーナル)は、週末や時間外に取引したい投資家の受け皿になっていると報じた
ハイパーリキッドの開発資金は、VCではなく自己資金とトークン配分でまかなわれている。発行時には総供給量の23.8%が開発チーム(コアコントリビューター)に、6.0%がHyper Foundationの運営予算に割り当てられた。
取引所が得た手数料は、大部分がHYPEの買い戻しに回る設計だ。取引所の稼ぎがトークンの需要に直結する点が、一般的な取引所との大きな違いといえる。
HYPEは、2024年11月29日の「ジェネシスイベント」で発行が始まった暗号資産で、発行上限は10億HYPEに固定されている。2026年10月時点の流通量は約2億2,240万HYPEで、上限の約22%にとどまる。
• ステーキング:バリデータはHYPEを預けてネットワークの承認作業に参加する。一般の保有者もHYPEを預けて報酬を得られ、利回りは年2%強とされる
• 取引手数料の割引:ステークしたHYPEの量に応じて、取引所の手数料が割り引かれる
• ガス代:イーサリアム互換のスマートコントラクト基盤「HyperEVM」上のアプリを使う際の手数料になる
• 市場開設の担保:HIP-3で独自の先物市場を開く事業者は、一定量のHYPEを担保として預ける必要がある
HYPEの特徴は、VCや取引所への割り当てが一切なく、総供給量の約7割がコミュニティ向けに配分された点だ。発行時の主な配分は以下の通り。
配分先 | 割合 | 内容 |
将来の報酬・インセンティブ | 38.888% | 今後のコミュニティ報酬に充てる予備枠 |
ジェネシス配布(エアドロップ) | 31.0% | 初期利用者約9万4,000人に無償配布。発行時点で全量ロック解除 |
開発チーム(コアコントリビューター) | 23.8% | 1年間のロック後、段階的に配布 |
財団 | 6.0% | Hyper Foundationの運営予算 |
その他(助成金など) | 約0.3% | エコシステム支援 |
2024年11月のエアドロップは、受け取った利用者の多くが大きな利益を得たことから、「史上最大級のエアドロップ」として話題になった。
一方、開発チーム分は2025年11月に初回の配布があり、2026年1月からは毎月6日に配布されている。10月6日には375万HYPE(約3億3,000万ドル相当)が配布され、全量がOTC(相対取引)で1社の機関投資家に売却された。
ハイパーリキッドは、既存のブロックチェーンを借りるのではなく、取引のためにいちから設計した独自のブロックチェーン(レイヤー1)上で動いている。中核となる仕組みは以下の通り。
仕組み | 役割 |
HyperBFT | 独自の合意形成アルゴリズム。ブロック生成は約0.07秒、毎秒10万件以上の注文を処理できる |
HyperCore | 注文板(オーダーブック)や先物取引の仕組みをブロックチェーン上に直接組み込んだ取引エンジン |
HyperEVM | イーサリアム互換のスマートコントラクト基盤。外部の開発者がアプリを構築できる |
HIP-3 | 外部の事業者が、一定量のHYPEを担保に独自の先物市場を開設できる仕組み |
注文はほぼ即時に反映され、発注や取り消しにガス代はかからない。売買にかかるのは取引手数料のみで、先物はUSDCで決済される。利用者は自分のウォレットを直接接続して取引するため、中央集権型取引所のように資産を事業者に預ける必要もない。
HYPEの価値を支える最大の仕組みが、「アシスタンス・ファンド」による買い戻しだ。流れは次の通り。
1. 利用者が取引のたびに手数料を支払う
2. 手数料の大部分(約99%とされる)が買い戻しに充てられる
3. アシスタンス・ファンドが市場からHYPEを自動的に買い戻す
4. 買い戻したHYPEは、公式ドキュメント上バーン(焼却)扱いとなる
上場企業の「自社株買い」に近い仕組みといえる。2026年10月13日時点で、ファンドには約4,800万HYPE(約39億5,000万ドル相当)が積み上がった。
また、8月26日からは、USDCの準備金から得られる利息の約9割も買い戻しと焼却に充てられている。取引が活発になるほど買い戻しが増えるため、HYPEの価格は取引所の業績と直接結びついている。
現在価格:約81ドル(2026年10月16日時点、CoinMarketCap)
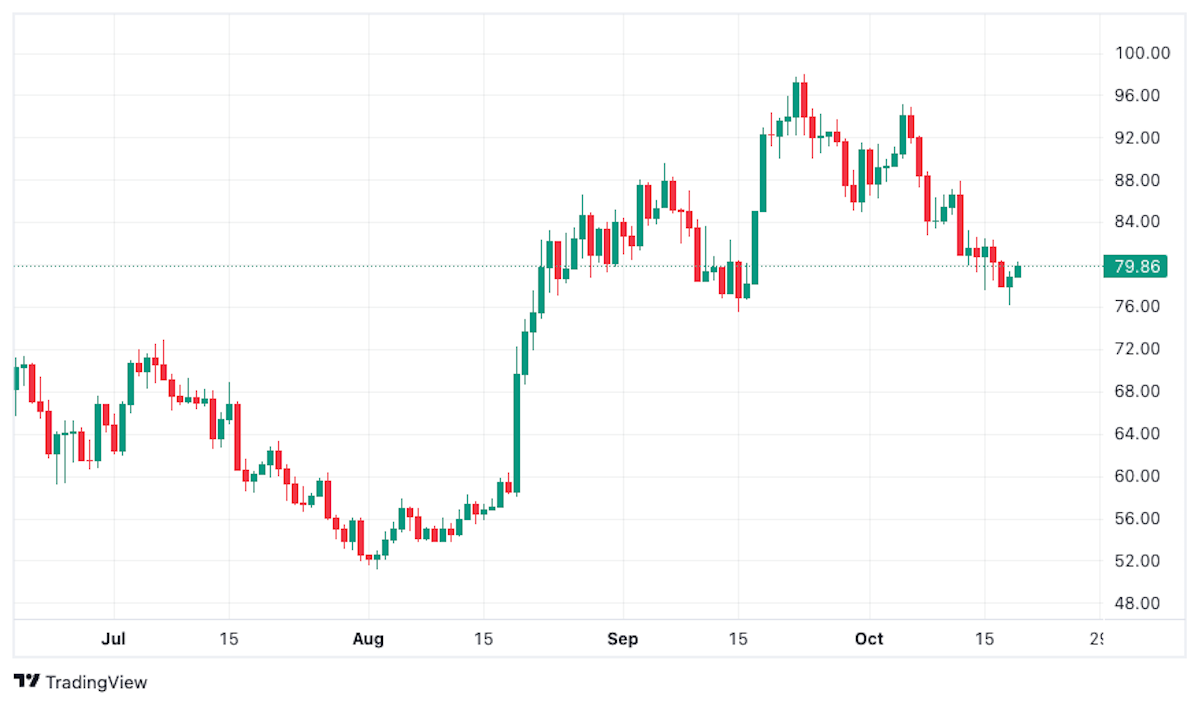
HYPEの価格推移(米ドル建て、2026年1〜10月)。報道された主要時点の価格で、日次の連続データではない
HYPEは2026年初めの約22ドルから、5月の米国ETF上場、8月のドナルド・トランプ(Donald Trump)米大統領の発言などを追い風に上昇を続け、9月23日に史上最高値となる約98ドルを付けた。ビットコインが最高値から大きく下落するなか、年初来で数倍に値上がりした数少ない主要銘柄だ。
しかし10月に入ってからは、開発チームへのトークン配布や大口保有者による売却、米国のインフレ指標の上振れを受けて調整している。10月6日に90ドル台前半だった価格は、16日時点で81ドル前後まで下落した。
HYPEの上昇余地を考える上では、次の材料が注目される。
• 手数料による継続的な買い戻し:取引手数料のほぼすべてがHYPEの買い戻しに回るため、取引量が増えるほど買い圧力が強まる
• ETF・トレジャリー企業の需要:米国の3つのHYPE ETFは、ステーキング報酬も組み込んでいる。Bitwiseの調査責任者は、同社のHYPE ETFに投資家の強い関心が集まっていると述べている
• 米国市場への参入期待:2026年8月19日、トランプ大統領は、CFTC(米商品先物取引委員会)の委員長がハイパーリキッドを「完全に合法な形で」米国に迎え入れるべく取り組んでいると発言した。HYPEは1日で約17%上昇した
• 伝統資産市場の拡大:HIP-3により、株式や原油、金、上場前企業の株価などに連動する先物が次々と追加されている。暗号資産以外の取引が増えれば、収益源が広がる
• 大手取引所での取り扱い拡大:大手中央集権型取引所でもHYPEの上場が進み、投資家の裾野が広がっている
価格の見通しは、専門家の間でも分かれる。2026年中は40〜120ドルの範囲で推移するとの予測がある一方、テクニカル分析では79〜80ドルが当面の下値支持線とされ、ここを割り込めばさらに下落する可能性も指摘されている。予測の前提は流動的なため、目安として参照するにとどめ、最終的な判断は自身で下してほしい。
ハイパーリキッドの規制上の課題は、「どの国の規制当局も直接監督していない先物取引所」である点に集約される。先物取引は多くの国で厳しく規制されているが、ハイパーリキッドはKYC(本人確認)なしに、ウォレットをつなげば誰でも取引できる。公式サイトは米国からのアクセスを制限しているものの、規制当局の認可は受けていない。
日本では、2026年10月時点でHYPEを取り扱う登録暗号資産交換業者は確認できない。ハイパーリキッド自体も、金融庁に登録した事業者ではない。
開発元のHyperliquid Labsが拠点を置くシンガポールでは、2026年6月26日にMAS(シンガポール金融管理局)がハイパーリキッドを「投資家警告リスト」に掲載した。認可を受けていない事業者を利用者に周知するためのもので、禁止措置や処分ではない。ハイパーリキッド側も、MASの認可を受けたと主張したことは一度もないと説明している。
なお、MASは10月、分散型という性質を理由に、ハイパーリキッドは自らの規制管轄の外にあるとの認識を示したと報じられた。
2026年5月、世界最大級の先物取引所を運営するCME Group(CMEグループ)と、ニューヨーク証券取引所の親会社ICE(インターコンチネンタル取引所)が、ハイパーリキッドを連邦政府の監督下に置くようCFTCや議会に働きかけていると報じられた。両社は、匿名で24時間取引できる環境が相場操縦や制裁逃れに悪用されるおそれがあると主張し、とりわけ中東情勢の緊迫で取引が急増していた原油関連の先物を問題視した。
これに対しHyperliquid Policy Centerは、すべての取引がブロックチェーン上でリアルタイムに公開されるため、むしろ相場操縦は起きにくいと反論している。
一方、米国では規制の枠組みに取り込もうとする動きも出ている。8月19日にはトランプ大統領が前述の発言を行い、9月には米大手取引所Kraken(クラーケン)の親会社が、HIP-3を使って規制に準拠したハイパーリキッドの先物市場を提供する計画を発表した。しかし、ハイパーリキッド自体の認可に向けた具体的な日程や申請は明らかになっていない。
米国で正式な枠組みが整えば巨大な米国市場の顧客を取り込める一方、KYCの義務化などで現在の使いやすさが損なわれる可能性もある。反対に規制強化が先行すれば、取引量やHYPE価格に大きな打撃となり得る。
ハイパーリキッドは、暗号資産の先物取引所から、株式や商品、予測市場まで扱う「オンチェーン金融の基盤」へと事業を広げつつある。
HIP-3では、株式や原油、金などの先物が次々と追加され、2026年にはHIP-3市場だけで約40億ドルの建玉(未決済の取引)を抱えるまでに成長した。6月に上場したSpaceX(スペースX)の株価に連動する先物も人気を集めた。
• 稼働開始:2026年5月2日に本番稼働した
• 仕組み:将来の出来事の結果に応じて、0か1で決済される
• 競合:Kalshi(カルシ)やPolymarket(ポリマーケット)と競合する
• 今後の予定:100万HYPEを預ければ、誰でも市場を開設できるようになる予定だ
Native Markets(ネイティブ・マーケッツ)が運営していたステーブルコイン「USDH」は段階的に廃止され、米Coinbase(コインベース)が公式に展開するUSDCが中心的な決済通貨となった。前述の通り、USDCの準備金から生じる利息の約9割は、HYPEの買い戻しに充てられている。
米国では、5〜6月のETF上場に続き、Krakenの親会社が規制に準拠したハイパーリキッドの先物市場を米国の顧客に提供する計画を発表した。HYPEを財務資産として保有する上場企業も増えており、伝統的な金融市場からの資金流入の経路は広がりつつある。
ハイパーリキッドは分散型先物取引所の最大手だが、競争は激しさを増している。2025年後半以降、Binance(バイナンス)と関係の深い「Aster(アスター)」や、手数料ゼロを掲げる「Lighter(ライター)」が報酬プログラムで取引量を急拡大させ、一時はハイパーリキッドの取引量シェアを大きく上回った。
しかし、報酬目当ての取引は持続しにくい。より実態を表す建玉では、ハイパーリキッドが競合を大きく引き離している。取引量のシェアを守りながら手数料収入を維持できるかが、今後の焦点となる。
買い戻しの仕組みやETF上場は強力な支えだが、HYPEの価格は規制当局の判断やトークンの放出スケジュールにも大きく左右される。
バリデータの数が少なく、少数の判断で市場に介入できる構造は、DEXとしては弱点となる。2025年3月のJELLY事件のように、緊急時の介入が利用者の不信を招くこともある。また、相場操縦を狙った取引や大規模な強制決済によって、取引所の資金が損失を被るリスクもある。
日本の登録業者はHYPEを取り扱っておらず、国内で購入する手段は限られる。金融庁に未登録の海外業者やハイパーリキッドを直接使えば、トラブルが起きても国内法に基づく利用者保護は受けられない。米国などで規制強化が先行して利用制限が広がれば、取引量の減少を通じてHYPEの買い戻しも細る。
流通しているHYPEは、上限の約22%にすぎない。開発チーム向けの配分は毎月放出されており、10月6日には約3億3,000万ドル相当が配布された(このときは全量がOTCで機関投資家に売却された)。大口保有者が取引所にHYPEを移す動きも観測されており、こうした売却が価格の重しになる可能性がある。
HYPEは年初から数倍に上昇した一方、1週間で1割以上下落することも珍しくない。ハイパーリキッド上では、HYPE自体にも約16億6,000万ドルのレバレッジ取引が積み上がっているとされ(10月13日時点)、相場が反転すると強制決済が連鎖しやすい。投資する場合は少額から始め、規制ニュースやトークン放出の日程にも目を配っておきたい。
ハイパーリキッドは、中央集権型取引所並みの性能とブロックチェーンの透明性を両立したDEXであり、VCに頼らずHyperliquid Labsが開発した。HYPEは、取引手数料の約99%を使った買い戻しによって、取引所の業績と価格が直接結びつく設計を持つ。
2026年は米国でのETF上場、HIP-3・HIP-4による事業拡大、9月の史上最高値更新と好材料が続いた。一方で、どの国の規制当局からも認可を受けておらず、米大手取引所の規制要求やシンガポールの警告リスト掲載といった逆風もある。財団に集中するバリデータの影響力や、毎月のトークン放出も価格を左右し得る。
取引所の稼ぐ力をトークンに還元する設計は珍しいが、その土台は規制のグレーゾーンの上にある。規制の行方や開発組織の動向を見極めながら、自分のリスク許容度に合った付き合い方を考えたい。
2026年10月時点で、HYPEを取り扱う国内の登録暗号資産交換業者は確認できない。取り扱い状況は変わることがあるため、金融庁の登録業者一覧やJVCEA(日本暗号資産等取引業協会)の公表資料で確認してほしい。
現物の売却益も先物取引の利益も、原則として雑所得として総合課税の対象となる(住民税とあわせ最大約55%)。早ければ2028年から始まる約20%の申告分離課税は、国内の登録業者が扱う暗号資産の取引が対象となる見通しで、国内で取り扱いのないHYPEは対象外となる可能性が高い。
稼いだお金で自らのトークンを買い戻すという点は似ているが、HYPEの保有者には、株主のような議決権や配当を受ける法的な権利はない。また、買い戻しの規模は取引量に左右されるため、相場が冷え込めば買い支えも弱まる。
ハイパーリキッドは日本の金融庁に登録した事業者ではなく、利用中にトラブルが起きても国内法に基づく利用者保護は受けられない。金融庁は、登録を受けずに日本居住者向けにサービスを提供する海外業者への注意を繰り返し呼びかけている。特にレバレッジをかけた先物取引は、短時間で資金を失うおそれがある。