1.オンチェーン化とAIのシナジー
金融のオンチェーン化は実用化の段階に入り、自律的に動くエージェントAIとの掛け合わせにより爆発的なシナジーを生む。すべての取引が自動化および即時決済されることで、社会全体の利便性が飛躍的に向上する見込み。
2.決済と運用の両輪による市場拡大
SMBCグループは、独自ステーブルコインなどの決済手段と、暗号資産ETFといった運用アセットを同等のスピード感で提供する計画だ。双方を一体的に市場へ投入することで、エコシステム全体を大きくスケールさせる狙いがある。
3.最も信頼できるオンチェーンの窓口
金融の民主化が進む次世代において、銀行のビジネスモデルは大きな変容を迫られる。しかし、誰もが安全にデジタル資産へアクセスできる最も信頼できるオンチェーンの窓口として、銀行は今後も社会インフラの中核を担い続ける展望である。
──現在、国内外で金融のオンチェーン化に関する議論・実装が加速していますが、国内におけるオンチェーン化の現状・進捗についてどのようにみていますか?
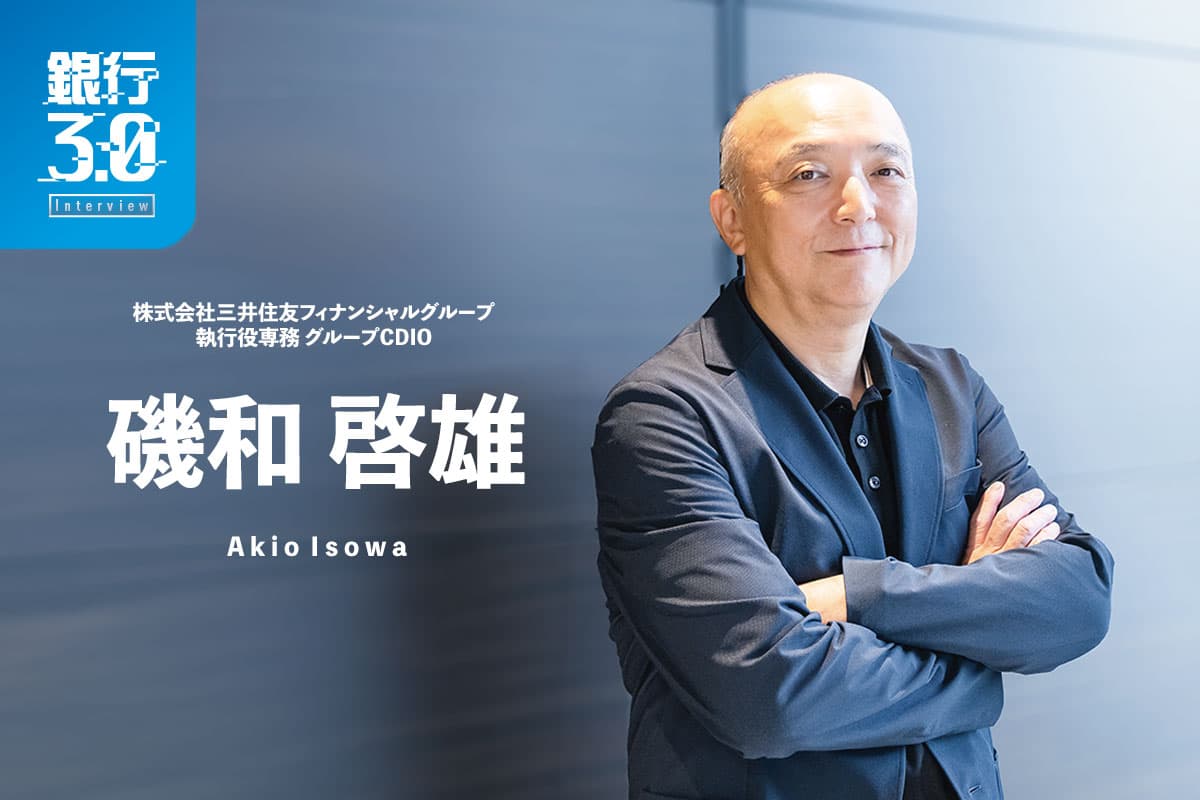
磯和啓雄(以下、磯和):オンチェーン化の取り組みはかなり前から議論が重ねられてきましたが、ようやく従来のPoC中心のフェーズから、実際の事業化を見据えた具体的な検討段階へと移行してきたと実感しています。
よく「オンチェーン化によってどのようなユースケースが生まれるのか」と問われますが、個別のユースケースだけを論じていても本質はみえてきません。現在の状況は、12〜13年前に日本国内でキャッシュレス決済が急速に浸透し始めた時期と非常に酷似しています。
当時、社会からは「日本は治安がよく偽札もない。ATMの網も発達しているため、キャッシュレスなど不要だ」という声が大真面目にあがっていました。しかし実際には、社会全体の決済インフラが徐々に利便性を高め、気がつけば人々の財布から現金が消えていきました。そこで振り返ってみてほしいのが、「キャッシュレスのユースケースとは何?」ということです。個別のキラーユースケースが存在したわけではなく、社会全体で使われたからこそキャッシュレス決済は浸透しました。
私はブロックチェーンでもまったく同じ現象が起こると見立てています。海外送金の効率化や各種アセットのデジタル化など個別の利点は当然存在しますが、本質は「世の中全体の利便性向上」にあります。そして今、この動きが急速に現実味を帯びてきた最大の理由は、自律して行動するエージェントAIの存在です。オンチェーン金融の根幹は「DVP(証券と資金の同時決済)」と「プログラマビリティ」の2点にあります。これらとエージェントAIが組み合わさることで、爆発的なシナジーが生まれると考えています。
──3メガバンクによるステーブルコインの共同発行に対する関心が高まっています。この共同発行ステーブルコインが登場することの意義・社会的影響力について、どのように考えていますか?
磯和:オンチェーン金融の普及において最も重要な要素の1つが「標準化」です。同一の標準規格の上に多くのプレイヤーが乗ることで、社会インフラとしての価値が一気に跳ね上がります。特にAML/CFT(アンチマネーロンダリング・テロ資金供与対策)や利用者保護、高い信頼性を同じプラットフォーム上で提供できれば、市場形成の推進力を大幅に加速させるでしょう。
しかし、3メガバンクの発行するステーブルコインだけが存在すればいいというわけでもありません。キャッシュレス決済の例に漏れず、ユーザーはライフスタイルや金額帯に応じてデビットカード、クレジットカード、交通系IC、二次元コード決済などを使いわけています。
同様に、銀行単体発行のステーブルコインやトークン化預金など、多様な選択肢が市場に並ぶことが望ましいと考えます。使う側のニーズや癖によって最適な手段は異なるため、多様な手段が提供されることでマーケット全体の裾野が広がります。